Giải pháp vay ngân hàng Norton Park trong năm 2026 đang mang lại cơ hội an cư lý tưởng cho nhiều gia đình trẻ nhờ chính sách hỗ trợ tài chính đột phá từ chủ đầu tư Gamuda Land. Tọa lạc tại vị trí đắc địa mặt tiền Quốc lộ 13 thành phố Thuận An, dự án 6 tháp căn hộ sinh thái liền kề sân golf Sông Bé được liên kết thẩm định bởi các ngân hàng thương mại uy tín hàng đầu. Bài viết cung cấp cẩm nang chi tiết về hạn mức giải ngân 75%, gói ưu đãi lãi suất 24 tháng và bảng tính kế hoạch trả góp hàng tháng an toàn.
Đánh Giá Nhanh Có Căn Cứ
9.5 / 10
1. Đánh giá nhanh chính sách vay ngân hàng Norton Park năm 2026
5 Lợi thế tài chính nổi bật từ gói vay Gamuda Land
Tại dự án phức hợp xanh Norton Park Gamuda Land, người vay vốn được thụ hưởng 5 lợi thế cạnh tranh vượt trội:
- Tỷ lệ tài trợ linh hoạt: Ngân hàng liên kết hỗ trợ cho vay từ 50% đến 75% giá trị căn hộ tùy theo nhu cầu và năng lực tài chính.
- Thời gian vay vốn kéo dài: Thời hạn vay lên đến 25 hoặc 30 năm giúp chia nhỏ số tiền gốc phải trả hàng tháng xuống mức thấp nhất.
- Hỗ trợ lãi suất vượt trội: Chương trình hỗ trợ lãi suất Gamuda Land kéo dài 24 tháng là điểm tựa tài chính vững chắc cho các gia đình trẻ.
- Ân hạn nợ gốc: Khách hàng không phải thanh toán tiền nợ gốc trong suốt thời gian được hỗ trợ lãi suất từ chủ đầu tư.
- Pháp lý minh bạch: Dự án được bảo lãnh tiến độ và thẩm định chặt chẽ song song với lộ trình tiến độ Norton Park tại công trường.
2. Hạn mức và thời gian giải ngân gói vay ngân hàng Norton Park
Cơ chế giải ngân vốn vay được xây dựng đồng bộ với tiến độ hoàn thiện hồ sơ xây dựng của công trình.
Hạn mức tài trợ của gói vay mua Norton Park lên đến 75% giá trị căn hộ, giúp người mua giảm tối đa vốn ban đầu. Khoản tiền vay được giải ngân trực tiếp vào tài khoản của chủ đầu tư theo từng đợt thỏa thuận ba bên giữa bên mua, bên bán và ngân hàng.
Thời điểm bắt đầu giải ngân diễn ra sau khi khách hàng đã hoàn thành đóng đủ 20% vốn tự có và ký kết hợp đồng mua bán chính thức, đảm bảo quyền lợi pháp lý chặt chẽ theo giá bán Norton Park công bố.
3. Danh sách các ngân hàng liên kết tài trợ dự án của Gamuda Land
Sự hiện diện của các tổ chức tài chính quy mô lớn khẳng định mức độ tin cậy và pháp lý chuẩn mực của dự án.
Danh sách các ngân hàng cho vay Norton Park bao gồm các tổ chức tín dụng hàng đầu như Vietcombank, MB Bank và Hong Leong Bank. Đây là những đơn vị đã ký kết thỏa thuận hợp tác chiến lược cùng Gamuda Land trên nhiều dự án quy mô trước đây.
Mỗi ngân hàng phát hành các gói sản phẩm tín dụng với chính sách biên độ lãi suất sau ưu đãi và biểu phí dịch vụ khác nhau, mang đến sự lựa chọn phong phú cho khách hàng.
4. Chi tiết gói hỗ trợ lãi suất khi vay ngân hàng Norton Park
Chính sách hỗ trợ tài chính từ chủ đầu tư là yếu tố then chốt giúp khách hàng tối ưu hóa dòng tiền tích lũy.
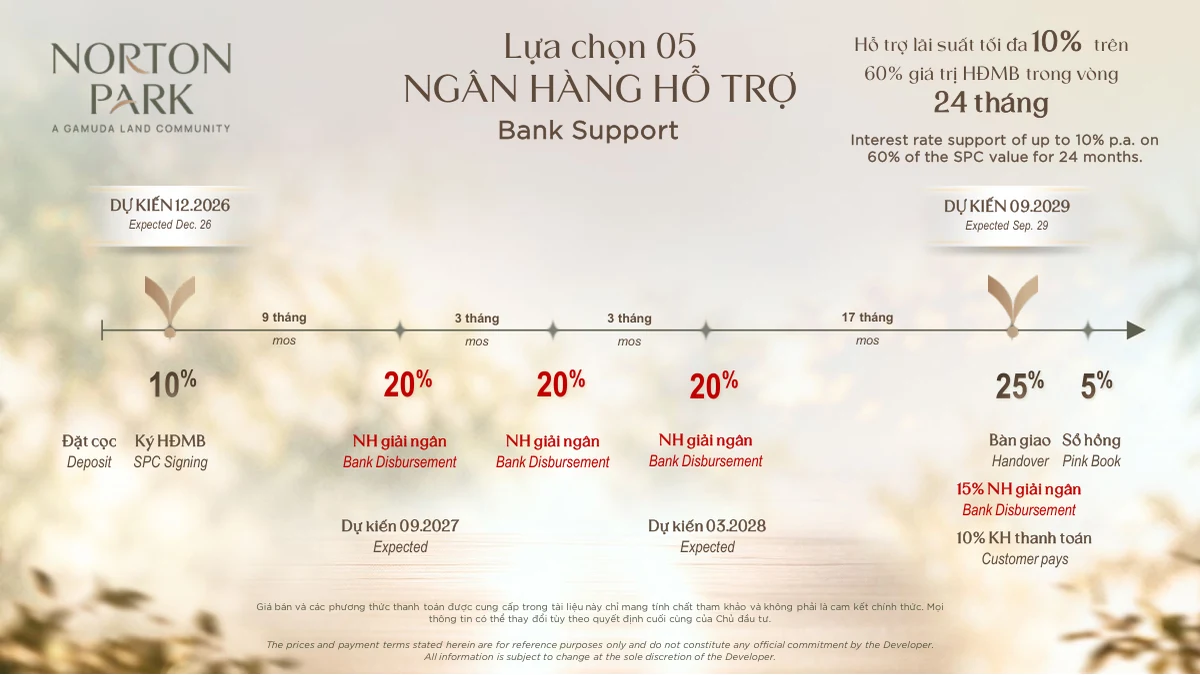
Chính sách lãi suất vay Norton Park được chủ đầu tư Gamuda Land tài trợ mức trần tối đa 10% trong suốt 24 tháng đầu tiên. Điều này có nghĩa người mua hoàn toàn không phải bận tâm về những biến động tăng lãi suất của thị trường tài chính trong 2 năm đầu.
Bên cạnh đó, chính sách ân hạn nợ gốc đi kèm giúp người vay không phải trả tiền gốc hàng tháng, giữ nguyên vẹn nguồn thu nhập để chuẩn bị cho các kế hoạch chi tiêu khác theo đúng chính sách bán hàng Norton Park.
5. Vốn tự có 20% và lộ trình đóng tiền trước khi ngân hàng giải ngân
Lộ trình thanh toán vốn tự có được thiết kế giãn tiến độ, tạo điều kiện thuận lợi nhất cho việc xoay vòng vốn.
Tại thời điểm ký hợp đồng mua bán dự kiến vào tháng 12/2026, khách hàng chỉ cần thanh toán đợt đầu tiên tương đương 10% giá trị căn hộ. Đợt thứ hai tiếp tục thanh toán 10% sau khoảng thời gian 6 tháng tiếp theo.
Khi đã hoàn thành đủ 20% vốn đối ứng, ngân hàng sẽ chính thức phát hành thông báo cấp tín dụng và thực hiện giải ngân 75% giá trị căn hộ theo quy định.
6. Điều kiện và tiêu chuẩn duyệt hồ sơ vay ngân hàng Norton Park
Quy trình thẩm định tín dụng diễn ra bài bản nhằm bảo đảm tính bền vững tài chính cho cả người vay và ngân hàng.
Tiêu chí xét duyệt của các ngân hàng cho vay Norton Park luôn đề cao tính minh bạch của nguồn thu nhập thường xuyên. Khách hàng cần chứng minh thu nhập ròng hàng tháng của bản thân hoặc hai vợ chồng đạt mức tối thiểu từ 25 đến 35 triệu đồng tùy theo giá trị căn hộ dự kiến mua.
Bên cạnh đó, lịch sử tín dụng trên hệ thống Trung tâm Thông tin Tín dụng Quốc gia (CIC) bắt buộc phải thuộc nhóm 1 (nợ đủ tiêu chuẩn), không phát sinh nợ quá hạn hoặc nợ chú ý tại bất kỳ tổ chức tài chính nào.
7. Danh mục hồ sơ thủ tục pháp lý và tài chính người vay cần chuẩn bị
Sự chuẩn bị đầy đủ hồ sơ giấy tờ giúp quá trình thẩm định và phê duyệt thông báo cho vay diễn ra chỉ trong vòng 3 đến 5 ngày làm việc.
Về hồ sơ pháp lý, quý khách cần cung cấp: Căn cước công dân gắn chip của vợ và chồng, Giấy chứng nhận đăng ký kết hôn (hoặc Giấy xác nhận tình trạng độc thân) và thông tin cư trú hợp lệ trên ứng dụng VNeID.
Về hồ sơ tài chính, khách hàng chuẩn bị: Hợp đồng lao động còn thời hạn, sao kê tài khoản nhận lương 6 tháng gần nhất, bảng xác nhận thu nhập hoặc các giấy tờ chứng minh nguồn thu bổ sung như hợp đồng cho thuê nhà, xe ô tô hoặc giấy phép đăng ký kinh doanh.
8. Bảng tính dòng tiền trả nợ gốc và lãi vay ngân hàng Norton Park hàng tháng
Việc lập kế hoạch trả nợ định kỳ theo phương pháp dư nợ giảm dần giúp người mua hoàn toàn chủ động ngân sách sinh hoạt gia đình.
Giả sử khách hàng chọn mua căn hộ 2 phòng ngủ có mức giá khoảng 4,5 tỷ đồng tại sơ đồ mặt bằng Norton Park. Vốn tự có chuẩn bị 20% tương đương 900 triệu đồng. Khoản tiền vay ngân hàng 70% tương đương 3,15 tỷ đồng với thời hạn vay 25 năm (300 tháng).
Trong 24 tháng đầu tiên, khách hàng được ân hạn nợ gốc và hỗ trợ lãi suất nên chi phí chi trả mỗi tháng là 0 đồng. Sau khi kết thúc thời hạn hỗ trợ, mức lãi suất vay Norton Park sẽ được thả nổi theo biên độ thỏa thuận trong hợp đồng tín dụng. Tiền gốc cố định mỗi tháng khoảng 10,5 triệu đồng cộng tiền lãi tính trên dư nợ giảm dần, đưa mức thanh toán tháng đầu sau ưu đãi vào khoảng 32 triệu đồng và giảm dần qua các năm.
9. So sánh phương án vay ngân hàng và phương án thanh toán chuẩn tự có
Mỗi phương thức thanh toán đều sở hữu những thế mạnh riêng phù hợp với từng khẩu vị đầu tư.
Lợi thế lớn nhất của gói hỗ trợ lãi suất Gamuda Land là giúp người mua cố định chi phí tài chính trong suốt giai đoạn xây dựng. Gia chủ có thể tận dụng số vốn nhàn rỗi để gửi tiết kiệm hoặc tái đầu tư sinh lời ở các kênh khác.
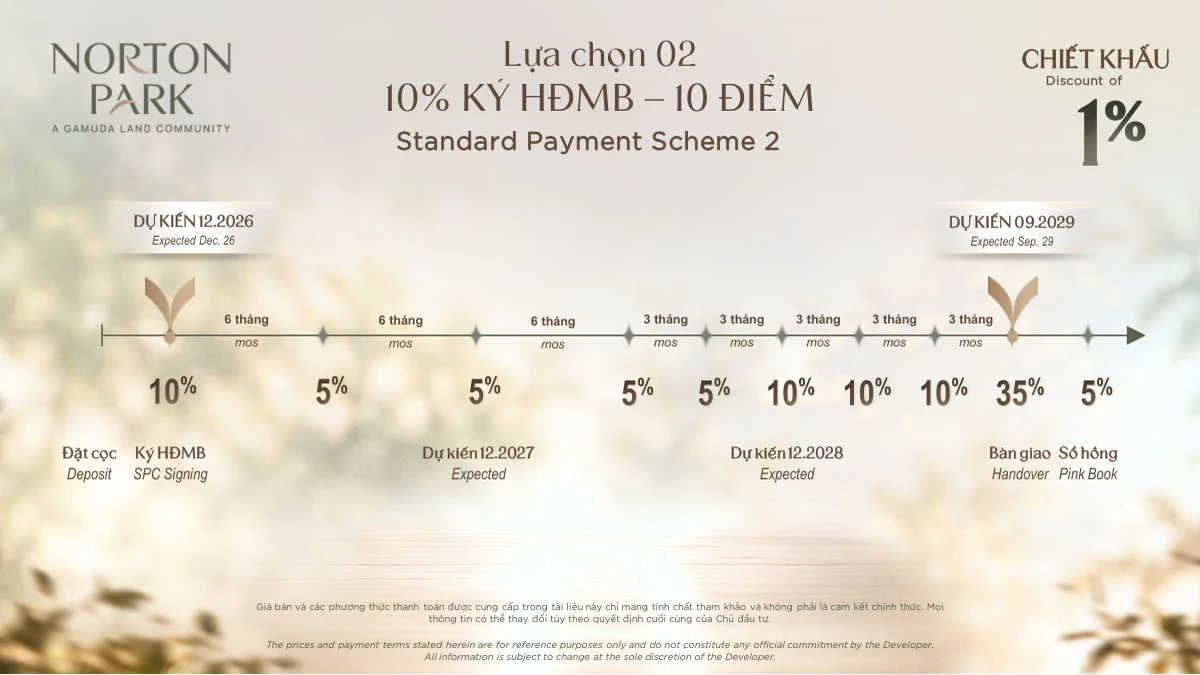
Ngược lại, nếu khách hàng chọn phương án thanh toán chuẩn tự có bằng dòng tiền sẵn có, bạn sẽ được hưởng mức chiết khấu thanh toán hấp dẫn và không phải chịu áp lực trả nợ ngân hàng sau khi nhận nhà.
10. Bảng so sánh 3 phương án tài chính khi vay ngân hàng Norton Park
Bảng phân tích dưới đây giúp quý khách hàng đối chiếu chi tiết giữa các tỷ lệ vay vốn để đưa ra quyết định phù hợp nhất:
| Tiêu chí so sánh | Phương án vay 50% | Phương án vay 70% – 75% | Phương án thanh toán nhanh (Không vay) |
|---|---|---|---|
| Vốn tự có ban đầu | 50% giá trị căn hộ | 20% – 25% giá trị căn hộ | Chuẩn bị 95% vốn tự có |
| Hỗ trợ lãi suất | Hỗ trợ 24 tháng | Hỗ trợ tối đa 24 tháng | Không áp dụng |
| Chiết khấu thương mại | Chiết khấu tiêu chuẩn | Áp dụng giá gốc niêm yết | Nhận chiết khấu lên đến 10% |
| Áp lực trả nợ sau ưu đãi | Mức trung bình nhẹ nhàng | Cần thu nhập ổn định cao | Hoàn toàn không có nợ vay |
Bảng phân tích dưới đây minh họa chi tiết hiệu quả dòng tiền của từng gói vay mua Norton Park theo từng hạn mức tài trợ để gia chủ dễ dàng lựa chọn.
11. Những lưu ý về phí trả nợ trước hạn khi vay ngân hàng Norton Park
Nhiều khách hàng có kế hoạch tất toán khoản nợ sớm sau vài năm tích lũy cần chú ý đến biểu phí phạt thanh toán trước hạn.
Thông thường, các ngân hàng áp dụng mức phí trả nợ trước hạn dao động từ 1% đến 2% trên số tiền nợ gốc trả sớm trong 3 năm đầu tiên. Từ năm thứ 4 trở đi, mức phí này giảm dần về mức 0,5% và được miễn phí hoàn toàn sau năm thứ 5 của hợp đồng tín dụng.
Việc nắm vững quy định này giúp bạn chủ động thời điểm thanh toán dứt điểm khoản vay mà không phải chịu các chi phí phát sinh không cần thiết.
12. Kinh nghiệm tối ưu hóa điểm tín dụng để duyệt vay ngân hàng Norton Park
Một điểm số tín dụng hoàn hảo trên hệ thống ngân hàng là chìa khóa giúp hồ sơ vay vốn được giải ngân với hạn mức tối đa.
Trước khi nộp hồ sơ, quý khách nên chủ động thanh toán dứt điểm các khoản dư nợ trên thẻ tín dụng và hủy bớt các thẻ tín dụng không sử dụng thường xuyên. Ngân hàng sẽ tính toán hạn mức cấp thẻ vào nghĩa vụ nợ tiềm ẩn hàng tháng của bạn.
Đồng thời, bạn có thể tham khảo thêm các kinh nghiệm lựa chọn vị trí căn hộ tối ưu công năng tại bài viết ráp căn Norton Park để chọn được sản phẩm có giá trị thanh khoản cao nhất.
13. Hệ thống bài viết phân tích chuyên sâu dự án Norton Park
Nhằm trang bị đầy đủ kiến thức đầu tư và an cư toàn diện tại dự án trục Quốc lộ 13 Thuận An, quý khách có thể tham khảo thêm chuỗi bài cùng hệ sinh thái:
- Trang dự án cốt lõi: Norton Park Gamuda Land Bình Dương.
- Bảng giá chi tiết: Giá Bán Norton Park: Bảng Giá & Đơn Giá M2 Gamuda.
- Chính sách ưu đãi: Chính Sách Bán Hàng Norton Park Mới Nhất.
- Kinh nghiệm chọn căn: Ráp Căn Norton Park: Quy Trình & Mẹo Chọn Căn.
- Nhật ký công trường: Tiến Độ Norton Park: Thi Công Móng & Hạ Tầng QL13.
- Mặt bằng tổng thể: Mặt Bằng Norton Park: Quy Hoạch 6 Tháp & Chọn Căn.
- Hệ thống tiện ích: Tiện Ích Norton Park: 2,5 Ha Công Viên & Biophilic.
- Hồ sơ chủ đầu tư: Chủ Đầu Tư Norton Park: Gamuda Land Và Pháp Nhân Dự Án.
- Vị trí kết nối: Vị Trí Norton Park: Quốc Lộ 13, Cạnh Sân Golf Sông Bé.
- Dự án lân cận: Kinh Nghiệm Chọn Căn Imperia Sensa Park.
14. Câu hỏi thường gặp về vay ngân hàng Norton Park
Thời gian hỗ trợ lãi suất 24 tháng được tính từ mốc thời gian nào?
Thời gian hỗ trợ lãi suất tối đa 24 tháng được tính kể từ ngày ngân hàng thực hiện đợt giải ngân đầu tiên theo thỏa thuận ba bên giữa chủ đầu tư, ngân hàng tài trợ và khách hàng mua căn hộ.
Tôi có thể thế chấp chính căn hộ Norton Park để vay vốn không?
Được. Ngân hàng liên kết tài trợ dự án chấp thuận thế chấp bằng chính quyền tài sản phát sinh từ Hợp đồng mua bán căn hộ Norton Park mà khách hàng không cần phải bổ sung bất động sản khác để bảo đảm.
Nếu thu nhập nhận bằng tiền mặt thì có được xét duyệt vay ngân hàng không?
Vẫn có thể được xét duyệt. Tuy nhiên, bạn cần cung cấp bảng lương có đóng dấu mộc tròn của doanh nghiệp, sổ phụ nộp tiền vào tài khoản hoặc các hóa đơn chứng từ chứng minh hoạt động kinh doanh thực tế.
Trong thời gian 24 tháng hỗ trợ lãi suất tôi có phải đóng tiền gốc không?
Hoàn toàn không. Gói vay đi kèm chính sách ân hạn nợ gốc đồng thời với thời gian hỗ trợ lãi suất, do đó khách hàng không phải chi trả tiền gốc hay lãi trong 2 năm đầu tiên.
Nếu hồ sơ vay bị ngân hàng từ chối thì tôi có bị mất tiền cọc không?
Theo quy định bán hàng của Gamuda Land, nếu khách hàng không đủ điều kiện vay do lỗi khách quan từ ngân hàng và đã thông báo kịp thời, chủ đầu tư sẽ hỗ trợ chuyển đổi phương án thanh toán hoặc giải quyết theo thỏa thuận cọc.
15. Căn cứ pháp lý vay ngân hàng Norton Park và thời điểm cập nhật
Thông tin và chính sách tín dụng mua căn hộ Norton Park được trích xuất và đối chiếu trực tiếp từ các văn bản sau đây:
- Thông cáo chính sách bán hàng và văn bản hợp tác tín dụng chính thức do Chủ đầu tư Gamuda Land công bố tại sự kiện mở bán năm 2026.
- Quy định về cấp tín dụng cho vay mua bất động sản nhà ở theo Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước Việt Nam.
- Điều kiện mở bán và bảo lãnh tiến độ nhà ở hình thành trong tương lai tại Điều 24 Luật Kinh doanh Bất động sản 2023.
- Nghị định quy định chi tiết thi hành Luật Nhà ở theo văn bản Luật Nhà ở 2023 số 27/2023/QH15.
- Thông tin quy hoạch và mở rộng hạ tầng Quốc lộ 13 từ Cổng thông tin điện tử tỉnh Bình Dương.
Bài được rà soát ngày 15/10/2026. Hạn mức cho vay và biên độ lãi suất áp dụng theo biểu phí tín dụng mới nhất của các ngân hàng liên kết. Quý khách hàng cần liên hệ chuyên viên tín dụng để được tư vấn hồ sơ cụ thể.